Domain fußy.de kaufen?
Wir ziehen mit dem Projekt
fußy.de um.
Sind Sie am Kauf der Domain
fußy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußy.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
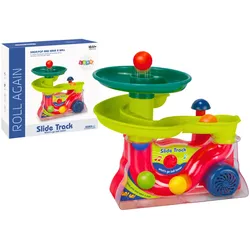
Springbrunnenrutsche für Bälle Bälle klingt buntSpringbrunnenrutsche für Bälle Bälle klingt bunt Bei diesem Spielzeug handelt es sich um einen interaktiven Brunnen, der Ihrem Kleinkind faszinierenden und dynamischen Spaß voller Farben, Bewegungen und Geräusche bietet. Im Mittelpunkt des Spielzeugs befindet sich ein großer, pilzartiger Knopf, der beim Drücken die gesamte Struktur in Bewegung setzt. Das Springbrunnenwerk schleudert fünf bunte Kugeln in schwindelerregender Geschwindigkeit in die Luft und sorgt so für ein äußerst eindrucksvolles Schauspiel, das die Aufmerksamkeit des Kindes auf sich zieht. Die Kugeln steigen hoch und fallen dann anmutig herunter, um in das Innere des Brunnens zurückzukehren. Dieser gesamte Vorgang erfolgt dank einer speziellen Spiralrutsche, die die Kugeln zurück zum Auswurfmechanismus führt, wodurch ein endloser Spaßzyklus entsteht. Gleichzeitig mit der Bewegung der Bälle erklingt eine fröhliche, rhythmische Melodie, die speziell für die Jüngsten entwickelt wurde. Das Spielzeug ist äußerst farbenfroh, seine leuchtenden Farben und attraktiven Formen regen die Fantasie und das Interesse des Kindes an. Der Brunnen wurde sorgfältig entworfen, um die sensorische Entwicklung des Kindes zu unterstützen. Bunte Bälle, die sich drehen und in der Luft springen, regen dazu an, ihnen mit den Augen zu folgen, was die Auge-Hand-Koordination fördert. Darüber hinaus vermittelt die Möglichkeit, den Brunnen durch einfaches Drücken einer Taste zu aktivieren, dem Kleinkind den Ursache-Wirkungs-Zusammenhang und vermittelt ein Gefühl der Zufriedenheit durch die selbstständig ausgeführte Aktivität. Ein interaktiver Springbrunnen mit Bällen ist das perfekte Spielzeug für jedes Kleinkind, das nicht nur viel Spaß bereitet, sondern auch die Entwicklung seiner motorischen und sensorischen Fähigkeiten unterstützt. Dank der Kombination aus Bewegung, Klang und Farben wird dieses Spielzeug lange Zeit die Aufmerksamkeit des Kindes auf sich ziehen und ihm viele Stunden kreativen und entwicklungsfördernden Spaß bieten. Das Spielzeug wird von einem 3,7-V-500-mAh-Akku betrieben, der Teil des Sets ist. Spielzeugmaße: 29cm x 24cm x 18cm Verpackungsmaße: 30 cm x 29,5 cm x 11 cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Für Kinder ab 3 Jahren gedacht.12,16 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Springbrunnenrutsche für Bälle Bälle klingt buntSpringbrunnenrutsche für Bälle Bälle klingt bunt Bei diesem Spielzeug handelt es sich um einen interaktiven Brunnen, der Ihrem Kleinkind faszinierenden und dynamischen Spaß voller Farben, Bewegungen und Geräusche bietet. Im Mittelpunkt des Spielzeugs befindet sich ein großer, pilzartiger Knopf, der beim Drücken die gesamte Struktur in Bewegung setzt. Das Springbrunnenwerk schleudert fünf bunte Kugeln in schwindelerregender Geschwindigkeit in die Luft und sorgt so für ein äußerst eindrucksvolles Schauspiel, das die Aufmerksamkeit des Kindes auf sich zieht. Die Kugeln steigen hoch und fallen dann anmutig herunter, um in das Innere des Brunnens zurückzukehren. Dieser gesamte Vorgang erfolgt dank einer speziellen Spiralrutsche, die die Kugeln zurück zum Auswurfmechanismus führt, wodurch ein endloser Spaßzyklus entsteht. Gleichzeitig mit der Bewegung der Bälle erklingt eine fröhliche, rhythmische Melodie, die speziell für die Jüngsten entwickelt wurde. Das Spielzeug ist äußerst farbenfroh, seine leuchtenden Farben und attraktiven Formen regen die Fantasie und das Interesse des Kindes an. Der Brunnen wurde sorgfältig entworfen, um die sensorische Entwicklung des Kindes zu unterstützen. Bunte Bälle, die sich drehen und in der Luft springen, regen dazu an, ihnen mit den Augen zu folgen, was die Auge-Hand-Koordination fördert. Darüber hinaus vermittelt die Möglichkeit, den Brunnen durch einfaches Drücken einer Taste zu aktivieren, dem Kleinkind den Ursache-Wirkungs-Zusammenhang und vermittelt ein Gefühl der Zufriedenheit durch die selbstständig ausgeführte Aktivität. Ein interaktiver Springbrunnen mit Bällen ist das perfekte Spielzeug für jedes Kleinkind, das nicht nur viel Spaß bereitet, sondern auch die Entwicklung seiner motorischen und sensorischen Fähigkeiten unterstützt. Dank der Kombination aus Bewegung, Klang und Farben wird dieses Spielzeug lange Zeit die Aufmerksamkeit des Kindes auf sich ziehen und ihm viele Stunden kreativen und entwicklungsfördernden Spaß bieten. Das Spielzeug wird von einem 3,7-V-500-mAh-Akku betrieben, der Teil des Sets ist. Spielzeugmaße: 29cm x 24cm x 18cm Verpackungsmaße: 30 cm x 29,5 cm x 11 cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Für Kinder ab 3 Jahren gedacht.12,16 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Pinke Padel-Bälle | Einzelne Dose | 3 Bälle | Inklusive Versand📦 Inklusive Versand: Beim Kauf der PINQ Padel-Bälle zahlen Sie keine Versandkosten. ✅ Single Can: Enthält 1 Dose mit 3 rosa Padelbällen – ideal, um deinen Vorrat für Trainings und Matches aufzufüllen. 🎨 Auffällige Farbe: Der leuchtend rosa Farbton verbessert die Sichtbarkeit und verleiht deinem Spiel einen Hauch von Stil. 💪 Langlebig und Zuverlässig: Die Padelbälle sind aus hochwertigem Gummi und 45% Wolle gefertigt und bieten hervorragende Langlebigkeit und Zuverlässigkeit, selbst bei den intensivsten Matches. 🔒 Druckversiegelt: Unsere Dose hält die Bälle frisch und gewährleistet optimale Spielqualität ab dem ersten Gebrauch. 🌟 Von Spielern in ganz Europa vertraut: Schließe dich Tausenden von Padelenthusiasten an, die PINQ für Training, Turniere und Wettkämpfe wählen.14,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ehlers, Stephan: 3 Bälle & Jonglier-Anleitung3 Bälle & Jonglier-Anleitung , Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g) , Katzenklappen > Katzen , Erscheinungsjahr: 200912, Produktform: Kartoniert, Beilage: Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g), Autoren: Ehlers, Stephan, Seitenzahl/Blattzahl: 36, Keyword: jonglierball; Jonglieren; Demenz, Fachschema: Ballspiel~Jonglieren~Outdoor~Sport - Sportler, Fachkategorie: Ballspiele~Outdoor-Freizeitaktivitäten~Kochen, Essen und Trinken, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 10, bis Alter: 90, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Fitness und Ernährung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FQL Publishing, Verlag: FQL Publishing, Verlag: Ehlers, Gabriele und Stephan Ehlers, Länge: 144, Breite: 170, Höhe: 73, Gewicht: 394, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.